キャッシュフローにも着目した日本株高配当指数の長期パフォーマンスは良好
今年(2026年)3月、NEXT FUNDSシリーズに、キャッシュフローにも着目した『NEXT FUNDS
FTSE日本株高配当キャッシュフロー50指数連動型上場投信(愛称:NF・日本株高配当キャッシュフロー50ETF)』が上場しました。
指数連動を目指すパッシブ型のNEXT FUNDSの日本株高配当シリーズとしては、NF・日経高配当50 ETF、NF・日本株高配当70 ETF(共に愛称)に次ぐ3つ目のETFとなります。
図表1は、これら3つのETFの対象指数の推移を、日本株が近年になって本格上昇し始めたアベノミクス相場以降(2012年末~)について遡って見たグラフですが、今回上場したNF・日本株高配当キャッシュフロー50ETFの対象指数のパフォーマンスが最も良いことが分かります。
キャッシュフローにも着目することで、どのような効果を狙っているのでしょうか。
日本株高配当関連3指数の推移(配当込みのトータルリターン指数)[図表1]
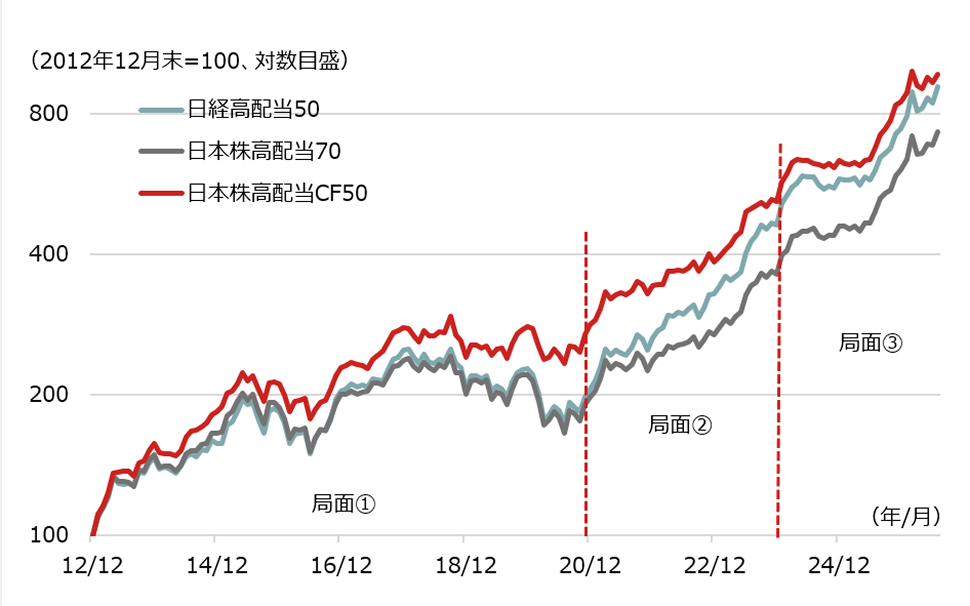
- 期間:2012年12月末~2026年7月末、月次
- ・指数の正式名称:日経高配当50は日経平均高配当株50指数、日本株高配当70は野村日本株高配当70、日本株高配当CF50はFTSE日本株高配当キャッシュフロー50指数
- (出所)Bloombergのデータを基に野村アセットマネジメント作成
キャッシュフローに着目することで景気後退期に強みを発揮
NF・日本株高配当キャッシュフロー50ETFの対象指数の発表元(FTSE
Russell)は、組入銘柄の選定において、配当利回りだけでなくキャッシュフロー利回りを追加する理由として、「強力なフリーキャッシュフローは、企業がより高い配当を分配し、債務を返済し、事業の拡大に資金を提供することを可能にするため、銘柄選択にキャッシュフローの視点を加えることで、投資家に対して景気後退時においても防御的でありながら高い配当収入を追求する能力を提供できる」と説明しています。
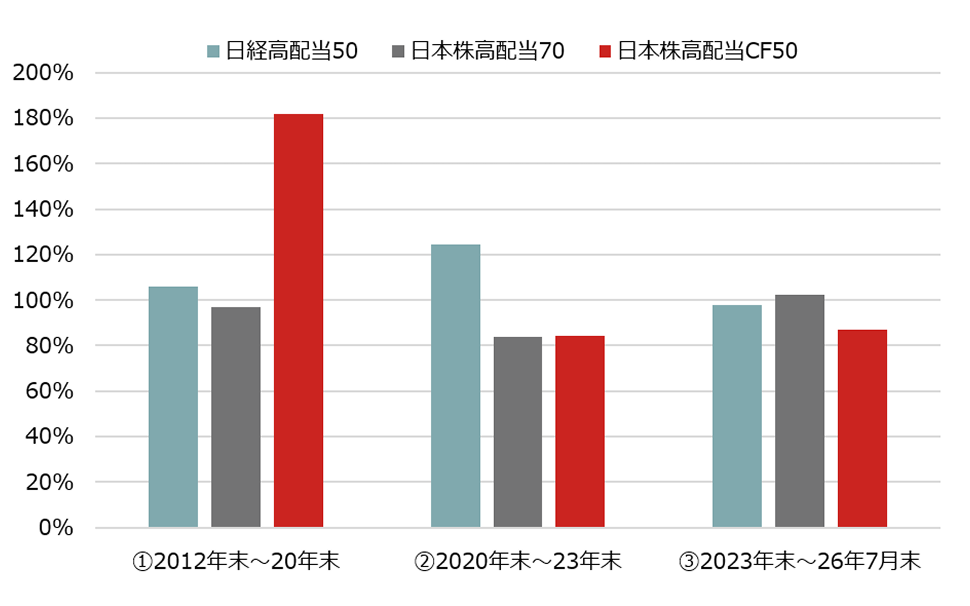
図表1でグラフ期間を3つの局面に分けてみましたが、図表2で各局面の実際のパフォーマンスを見てみました。キャッシュフローにも着目した日本株高配当キャッシュフロー50のパフォーマンスは局面(1)の2012年末~20年末で顕著に優れており、この間には新型コロナウイルス蔓延による景気悪化局面が含まれており、狙い通りのパフォーマンスとなっていたことが分かります。
一方、その直後の反動期(局面(2))では日経高配当50に対して出遅れ、2023年末以降の局面(3)では景気も安定していたことからか大きな差はありません。キャッシュフローに着目することで、このような特徴があるようです。
局面別の期間パフォーマンス[図表2]
- ・指数の正式名称:日経高配当50は日経平均高配当株50指数、日本株高配当70は野村日本株高配当70、日本株高配当CF50はFTSE日本株高配当キャッシュフロー50指数
- (出所)Bloombergのデータを基に野村アセットマネジメント作成
直近のTOPIX-17業種構成比には大きな違いがある
キャッシュフローにも着目することで、パフォーマンスとしては景気後退局面に底堅く推移してきたことが確認できましたが、業種構成比でみた特徴についても分析してみましょう。
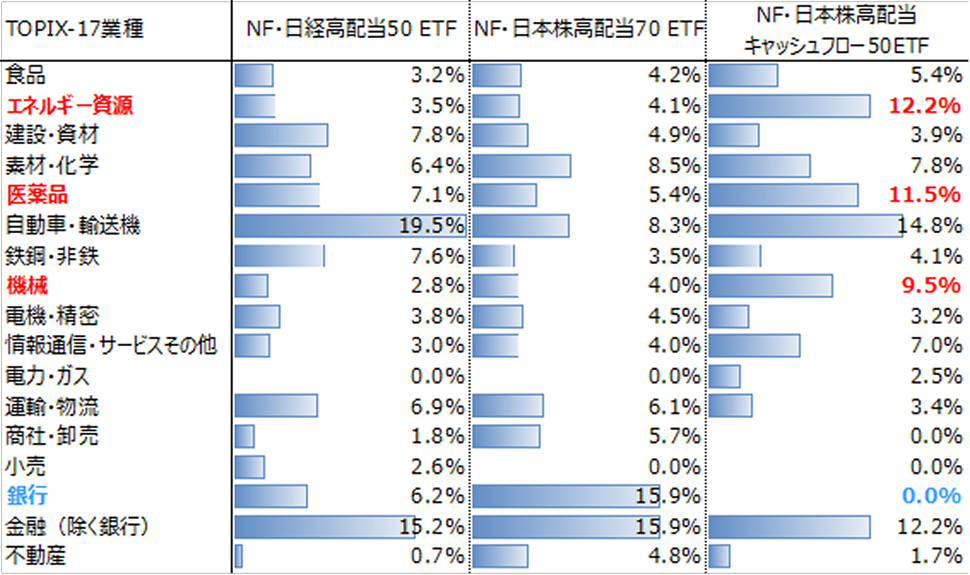
図表3は2026年7月末時点での3つのETFの業種構成比です。赤色太文字は、NF・日本株高配当キャッシュフロー50ETFが他の2つのETFに比べてウェイトが顕著に大きな業種、青色太文字は、逆にウェイトが特に小さな業種です。
足元では、エネルギー資源や医薬品、機械を大きくオーバー・ウェイトとし、銀行を大きくアンダー・ウェイトとしています。医薬品は景気後退局面に強いディフェンシブセクターと考えますが、エネルギー資源や機械は景気敏感株のイメージが強いので意外な印象です。もっとも、それは過去のことであり、これらの業種のキャッシュフローが近年は安定してきたのかもしれません。
なお、銀行の大幅アンダー・ウェイトに関しては、銀行業をキャッシュフローで分析することが難しいために常にアンダー・ウェイトになるのかもしれません。いずれにせよ、今後の投資環境見通しで景気後退リスクが高いと判断した場合は、キャッシュフローに着目するのも良い投資戦略かもしれません。
日本株高配当3指数連動型ETFのTOPIX-17業種構成比[図表3]
- 時点:2026年7月末
- ・数値は対純資産比、なお、指数先物などのその他資産も組み入れられており、合計は100%になっていません。
- (出所)NEXT FUNDSホームページのデータを基に野村アセットマネジメント作成
記載されている個別の銘柄については、参考情報を提供することを目的としており、特定銘柄の売買などの推奨、また価格などの上昇や下落を示唆するものではありません。上記は過去のデータであり、将来の投資成果を示唆あるいは保証するものではありません。
【関連銘柄】
| 銘柄コード |
ファンド名 |
運用会社 |
| 1489 |
|
野 村
|
| 1577 |
|
野 村
|
| 518A |
|
野 村
|
【当資料で使用した指数と著作権等について】
■「日経平均高配当株50指数」(以下「日経高配当株50」という。)は、株式会社日本経済新聞社(以下「日本経済新聞社」という。)によって独自に開発された手法によって、算出される著作物であり、日本経済新聞社は日経高配当株50自体及び日経高配当株50を算出する手法、さらには、日経高配当株50の構成銘柄の基礎となる「日経平均株価」に対して、著作権その他一切の知的財産権を有しています。
■野村日本株高配当70の知的財産権およびその他一切の権利は野村フィデューシャリー・リサーチ&コンサルティング株式会社(以下、NFRC)に帰属します。なお、NFRCは、当インデックスの正確性、完全性、信頼性、有用性、市場性、商品性および適合性を保証するものではなく、インデックスの利用者およびその関連会社が当インデックスを用いて行う事業活動・サービスに関し一切責任を負いません。
■FTSE日本株高配当キャッシュフロー50指数は、FTSEにより計算され、指数に関する全ての権利はFTSEに帰属します。